Requisitos para un préstamo personal en Uruguay
Los requisitos para un préstamo personal en Uruguay cambian de una entidad a otra, y conocerlos antes de pedir evita solicitudes rechazadas. Casi todas piden cédula vigente, comprobante de ingresos y algo de antigüedad laboral. Lo que varía entre un banco y una financiera es cuánto exigen de cada cosa.
Además, en todos los casos el préstamo queda sujeto a la aprobación crediticia de la entidad. Por eso lo que presentes puede cambiar el resultado, y la documentación completa suele ayudar más que apurarse con lo mínimo.
¿Qué documentos piden casi todas las entidades?
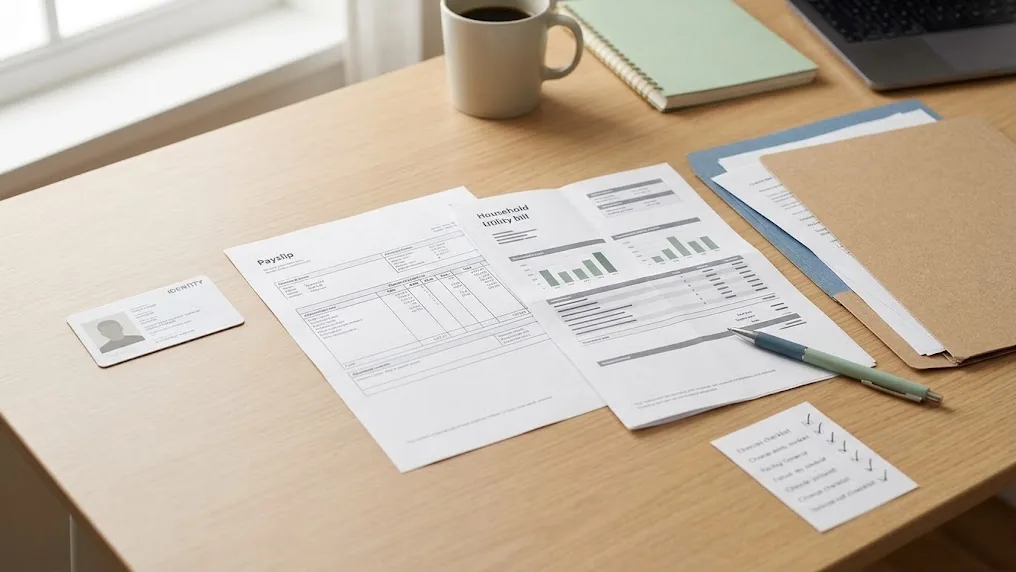
Antes de reunir papeles conviene mirar las financieras mejor calificadas, porque no todas piden lo mismo. La base es esta:
- Cédula de identidad vigente y en buen estado.
- Último recibo de sueldo (Santander pide los últimos tres si el ingreso es variable).
- Comprobante de domicilio, como la última factura de un ente público o de un servicio privado sin multas.
Santander y Cash piden los tres. Anda pide el recibo y la cédula. Quien trabaja por cuenta propia reemplaza el recibo por un certificado de ingresos firmado por un contador público, tanto en Santander como en el BROU.
¿Qué requisitos para un préstamo personal pide un banco?
El BROU, en su préstamo sin retención, exige 18 años cumplidos, residencia y no figurar con información negativa en el sistema financiero. Un dependiente necesita seis meses en su empleo, con historia laboral que lo pruebe. Un independiente, dos años de aportes continuos y el certificado de contador.
Santander fija el tope de edad en 82 años al momento del préstamo. Pide ingresos líquidos superiores a $10.000 para dependientes e independientes, y superiores a $7.500 para clientes con nómina, empleados públicos y jubilados. La antigüedad es de seis meses para dependientes y de dos años para independientes.
El plazo también depende del vínculo con el banco: el BROU permite hasta 24 meses a quienes no cobran el sueldo allí y hasta 48 a quienes sí. Las tasas preferenciales del BROU aplican a quienes cobran sus haberes en una cuenta sueldo del banco. Aunque cumplas todo, el BROU aclara que entregar la documentación no obliga al banco a conceder el préstamo.
¿Y qué piden las financieras?
Pronto+ pide ser mayor de 18 años y permite iniciar la solicitud solo con la cédula, que después hay que presentar vigente y en buen estado para retirar el efectivo. Creditel también indica que alcanza con la cédula para pedir el préstamo, y ofrece adelantos de sueldo y de jubilación de hasta $40.000, que se devuelven a los 30 días.
Cash exige más de 21 años, ingresos líquidos superiores a $10.000 y cuatro meses de antigüedad, y atiende por web y WhatsApp a empleados en relación de dependencia y jubilados. Anda pide seis meses de antigüedad laboral, salvo a los pasivos, que no necesitan antigüedad. En su préstamo online hay que firmar un contrato web, algo que se hace en una sucursal de Anda o en Abitab solo con la cédula.
Empezar con la cédula es apenas el primer paso, porque todas las entidades dejan la aprobación sujeta a su evaluación crediticia.
¿Qué pasa si tengo deudas o figuro en el clearing?
Depende de la entidad. El BROU y Santander piden no tener antecedentes negativos, y Santander revisa además los de cónyuges y empresas cuando corresponde. Cash, en cambio, aclara que estar en el clearing con antecedentes de incumplimiento no excluye la solicitud.
Pronto+ explica que la información que presentás influye en la evaluación: con más documentación hay mejores condiciones. Si tu historial es flojo, conviene llevar todos los comprobantes que tengas y no el mínimo indispensable.
¿Cuánto del sueldo puede ir a la cuota?
Los bancos ponen un límite. El BROU fija una afectación máxima de 30% de los ingresos de referencia en pesos sin retención, y baja a 15% si el cliente ya tiene tarjeta de crédito y adelanto de sueldo. Santander pide que la cuota no pase de 25% de los ingresos mensuales en pesos.
Antes de pedir, sumá las cuotas que ya pagás. Si una cuota nueva supera esos porcentajes, el banco puede rechazar la solicitud aunque cumplas el resto de los requisitos. Con una financiera conviene preguntar ese porcentaje antes de firmar.