Inversiones alternativas y descorrelación patrimonial
¿Qué son las inversiones alternativas y cómo generan descorrelación?
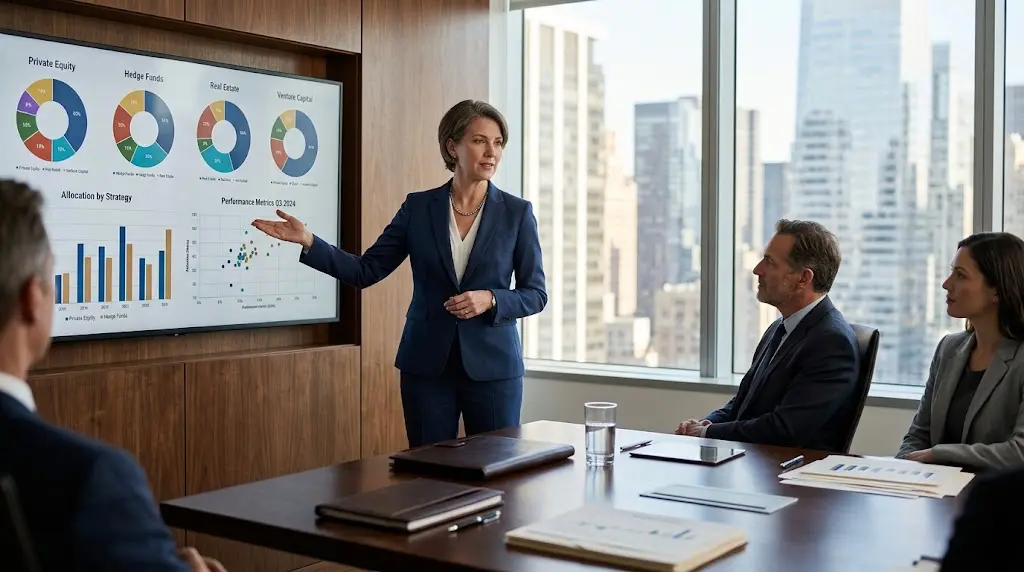
Las inversiones alternativas abarcan todas aquellas clases de activos que no encajan en las categorías tradicionales de acciones, bonos corporativos o depósitos de efectivo en entidades bancarias. Entre los ejemplos más consolidados se encuentran los bienes raíces directos, el Private Equity, la deuda privada, las materias primas y los activos de infraestructura.
La característica distintiva de estos vehículos es su coeficiente de correlación bajo o negativo con respecto a los índices bursátiles principales. Cuando las bolsas cotizadas sufren caídas por volatilidad o pánico de los inversores, los activos alternativos mantienen su valoración basada en fundamentales reales y flujos de caja operativos independientes.
Lo que distingue a un portafolio verdaderamente diversificado es su capacidad de conservar el valor sin importar la dirección de los mercados públicos. La descorrelación actúa como un freno de mano que contiene las pérdidas drásticas durante períodos de corrección generalizada.
¿Por qué la descorrelación protege los activos frente a caídas bursátiles?
En momentos de tensión financiera, la correlación entre acciones globales tiende a acercarse a uno, lo que significa que casi todos los títulos cotizados caen simultáneamente impulsados por la liquidez requerida por los fondos institucionales.
- Aislamiento de la especulación diaria: Los activos no cotizados no cotizan segundo a segundo en pantallas públicas, evitando ventas por pánico.
- Valoración basada en flujos reales: El precio de una propiedad o empresa privada responde a contratos de alquiler o ventas operativas concretas.
- Protección del horizonte temporal: Obliga a mantener el capital invertido hasta la maduración del proyecto, evitando salidas inoportunas.
Esta independencia funcional demuestra que incorporar vehículos no tradicionales estabiliza la curva de retornos. Un portafolio descorrelacionado reduce la desviación estándar de los rendimientos a lo largo de ciclos económicos completos.
¿Qué porcentaje del portafolio se recomienda asignar a activos alternativos?
La proporción de activos alternativos en un patrimonio debe responder a la tolerancia a la iliquidez y al horizonte temporal de cada inversionista individual o institucional.
Estrategia de asignación por perfiles
Mientras que los portafolios conservadores suelen destinar entre un cinco y un diez por ciento a activos descorrelacionados, las bancas privadas y fondos patrimoniales familiares asignan entre un quince y un treinta por ciento. Existe un error habitual en considerar que las inversiones alternativas son exclusivamente para grandes fortunas, cuando hoy existen vehículos colectivos que permiten el acceso con montos moderados.
Mantener una asignación equilibrada entre liquidez bursátil y estabilidad alternativa optimiza la relación entre riesgo y rentabilidad a largo plazo.
¿Cómo evaluar la iliquidez inherente a los mercados no tradicionales?
El principal peaje que exige la inversión alternativa a cambio de la descorrelación y mayores rendimientos esperados es la prima de iliquidez.
- Establecer un calendario de requerimientos de efectivo para no comprometer fondos necesarios a corto plazo.
- Auditar los períodos de permanencia obligatoria (*lock-up periods*) exigidos por los administradores de fondos privados.
- Diversificar entre distintos tipos de activos alternativos con diferentes plazos de desinversión.
Gestionar la liquidez de forma planificada previene la necesidad de vender participaciones con descuento en mercados secundarios. Cuando se acepta la iliquidez como parte del diseño financiero, el tiempo se transforma en un catalizador de crecimiento patrimonial seguro.