Inclusión financiera e interoperabilidad de pagos en LatAm
¿Por qué la inclusión financiera e interoperabilidad de pagos van de la mano?
El verdadero alcance de la inclusión financiera no se mide únicamente por la cantidad de cuentas bancarias abiertas, sino por la frecuencia y utilidad real del uso de esas herramientas en la vida diaria.
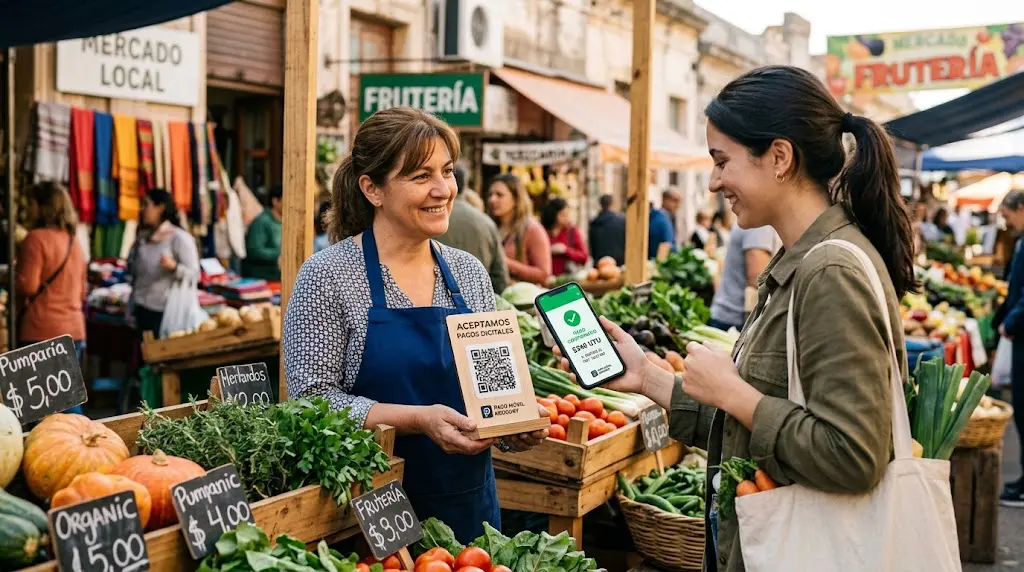
Si un usuario recibe un subsidio o una transferencia en una billetera digital pero no puede utilizarla para pagar en la tienda de abarrotes de su barrio por falta de compatibilidad técnica, la inclusión se vuelve ilusoria y el dinero regresa de inmediato al efectivo.
La interoperabilidad actúa como el puente necesario para que el dinero digital circule libremente entre diferentes billeteras y entidades bancarias. La sinergia entre inclusion financiera e interoperabilidad de pagos es lo que permite conectar a los usuarios no bancarizados con el mercado formal.
¿Cómo reducen las redes abiertas el costo de las transacciones?
Los esquemas tradicionales de cobro con tarjeta imponían comisiones elevadas y cargos por alquiler de terminales que resultaban inviables para los pequeños comercios.
- Liquidación inmediata de fondos: Eliminación de las esperas de varios días para que el comerciante disponga de su dinero.
- Arquitectura de bajo costo: Reemplazo de los terminales físicos de punto de venta (POS) por códigos QR impresos o digitales.
- Competencia tarifaria: La apertura de las redes evita monopolios en la adquirencia y reduce las tasas de descuento.
Bajar las barreras de costo beneficia directamente al pequeño tendero. Cuando la infraestructura de cobro no penaliza el margen de ganancia del comerciante, la adopción de los medios digitales ocurre de forma orgánica.
¿De qué manera la digitalización formaliza la economía popular?
La transición gradual del uso de dinero en efectivo hacia transacciones digitales deja una huella de información valiosa para los emprendedores independientes.
Construcción de historial financiero y acceso al crédito
Para un comerciante informal, registrar sus ventas diarias a través de cobros digitales representa la primera prueba documentada de sus ingresos reales. Esta visibilidad transaccional permite a las entidades financieras evaluar el riesgo crediticio basándose en el flujo de caja diario en lugar de exigir garantías hipotecarias o balances auditados.
La digitalización del punto de venta **abre la puerta al crédito productivo para sectores tradicionalmente desatendidos**.
¿Qué papel juegan las regulaciones en la expansión de pagos?
El diseño de marcos normativos por parte de los bancos centrales es el catalizador decisivo para exigir a las entidades financieras la apertura de sus sistemas.
- Establecer estándares técnicos comunes para la lectura y generación de códigos QR universales.
- Garantizar que las tarifas de interconexión entre plataformas sean equitativas y no discriminatorias.
- Proteger la privacidad de los datos personales del usuario mientras se fomenta la libre competencia.
Las políticas públicas deben priorizar la accesibilidad sin descuidar la seguridad. Cuando el Estado promueve sistemas de pago en tiempo real y abiertos, la inclusión financiera deja de ser una meta lejana para convertirse en una realidad cotidiana.